Renten treffer husholdningene raskt. Tvangssalgene kommer sent.
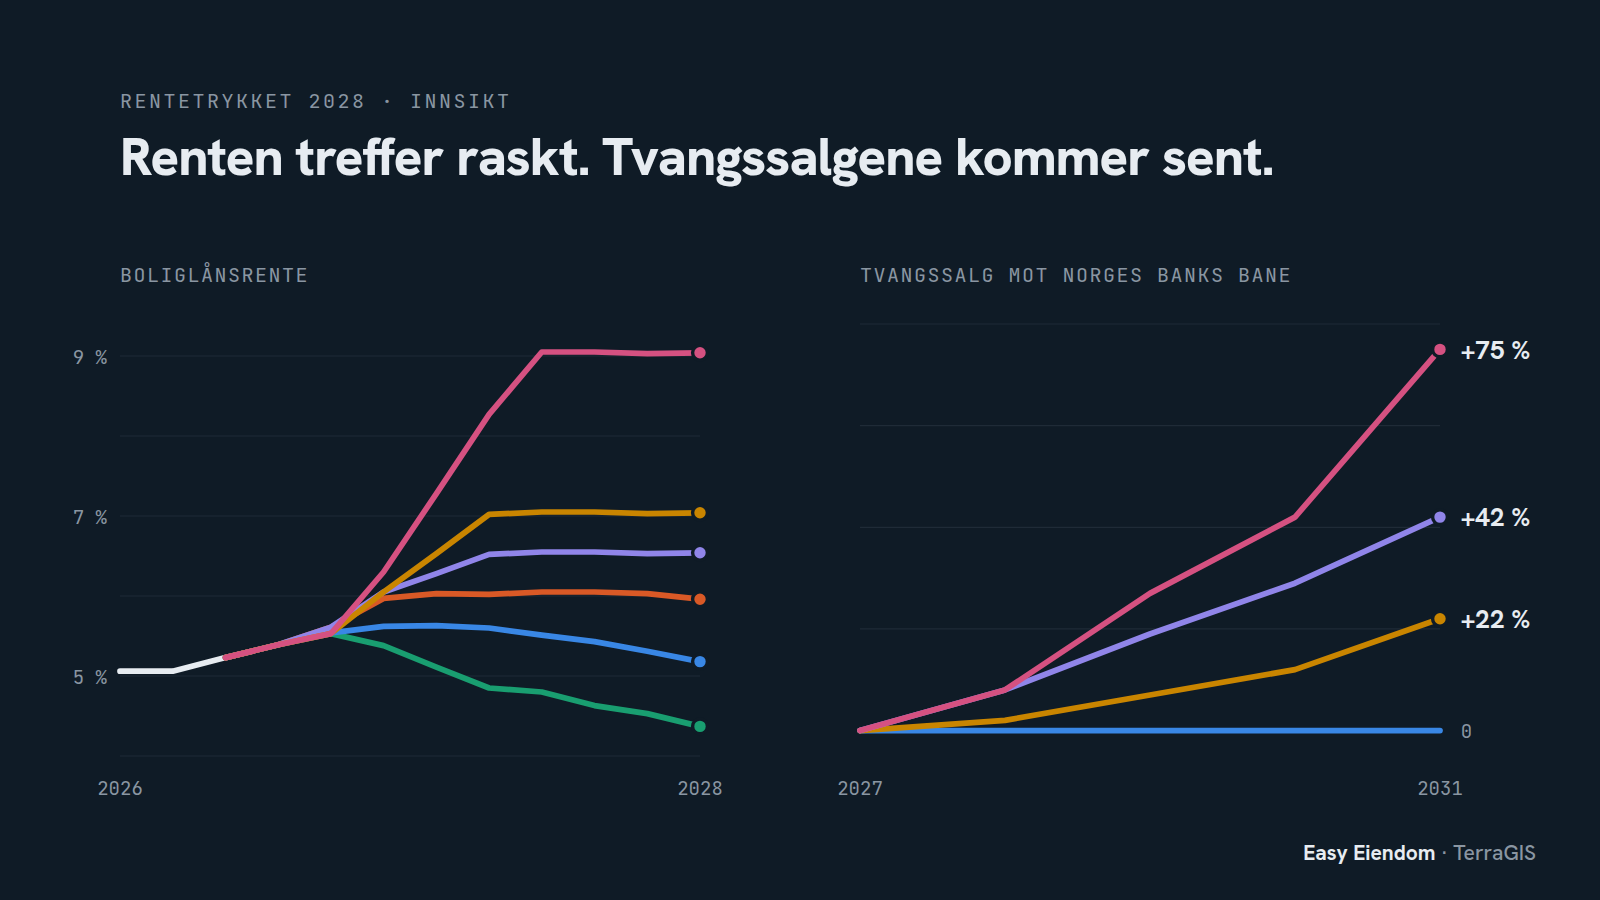
Til venstre: boliglånsrenten i seks baner. Til høyre: tvangssalg mot Norges Banks bane i fylkespanelet. Kilde: Norges Bank (PPR 3/26), tinglyste data, SSB, Easy Eiendom/TerraGIS.
Norges Bank har hevet styringsrenten to ganger i år, til 4,5 prosent. Vi har regnet på seks rentebaner fram til 2028, fra raskere rentenedgang til en boliglånsrente på 9 prosent med høy prisvekst, og fulgt dem gjennom husholdningenes renteregning, boligprisene og det som til slutt registreres: tvangssalg, konkurser og nye pant.
218 000
husholdninger bruker over 20 % av inntekten på renter i 2028 med Norges Banks bane. I stress er det 336 000.
3 til 5 år
fra et fall i sysselsettingen til flest nye tvangssalg, i et fylkespanel for 2010 til 2025.
10 %
prisfall sletter egenkapitalen for 2026-kjøpere som lånte 90 prosent.
11 av 11
årganger fra 2016 til 2026 ble stresstestet for en lavere rente enn 9 prosent.
Kort fortalt
En høyere rente slår raskt inn i husholdningenes økonomi, og antallet med tung renteregning vokser raskere enn renten fordi mange allerede ligger nær grensen. I registrene er responsen svakere og kommer senere. Tvangssalg har fulgt ledigheten og boligprisene, ikke renten direkte, og i fylkene har de største utslagene kommet tre til fem år etter et fall i sysselsettingen. Holder prisveksten seg samtidig høy, for eksempel fordi diesel blir en mangelvare, er det kontantstrømmen og stresstesten som strammer, ikke realrenten.
Seks rentebaner
Norges Banks bane fra september ligger rundt 4,6 prosent i 2027 og faller mot 4 prosent ved utgangen av 2028. Rundt den har vi lagt fem alternative baner. I raskere nedgang kuttes styringsrenten til 3,25 prosent ved utgangen av 2028. I høyere lenger heves den til 5,0 prosent og holdes der til høsten 2028. Stress har 5,5 prosent fra tredje kvartal 2027, med fallende boligpriser og høyere ledighet. De to siste banene er laget for en situasjon der dieselmangel holder prisveksten oppe og Norges Bank likevel må heve til en boliglånsrente på 7 eller 9 prosent.

Statsrentene 24. september tilsier en styringsrente på rundt 4,7 prosent det neste året og 4,8 prosent året etter. Siden 2015 har styringsrenten det neste året aldri ligget mer enn 0,65 prosentpoeng over markedsprisingen, og året etter aldri mer enn 2,0 prosentpoeng. 7-prosentbanen ligger nær den grensen det første året. 9-prosentbanen ligger utenfor alt markedsprisingen har bommet med i perioden. Banene er derfor betingede beregninger. De viser hva som skjer hvis renten blir slik, ikke hva vi tror den blir.
Renteregningen vokser raskere enn renten
Rentebelastningen, renteutgifter i prosent av inntekt etter skatt, øker med rundt 1,1 prosentpoeng per prosentpoeng høyere boliglånsrente. Antallet husholdninger med renteutgifter over 20 prosent av inntekten vokser raskere. I 2006 til 2024 har andelen økt med rundt 10 prosent per 0,25 prosentpoeng høyere utlånsrente. Ved nivået i 2024, med 241 000 husholdninger over grensen, tilsvarte et slikt steg rundt 23 600 husholdninger. Ved nivået i 2021 var det rundt 3 600.
Med Norges Banks bane er det 218 000 husholdninger over grensen i 2028. I høyere lenger er det 277 000 og i stress 336 000. Med 7 og 9 prosent boliglånsrente blir det rundt 386 000 og 753 000, selv når vi legger inn at inntektene stiger raskere fordi lønningene delvis følger prisene. Til sammenligning var tallet 255 000 i 2008, da renten på utestående boliglån var rundt 7 prosent og gjelden lavere. Tallet for 9 prosent ligger langt utenfor dataene modellen er estimert på og er et grovt anslag, men retningen er klar.

Fylkene viser et skille som går igjen i hele analysen. Andelen med tung renteregning er høyest i Oslo (13,1 prosent) og Akershus (11,7 prosent), men der er det færrest tvangssalg per selveier: 1,2 og 1,8 per 10 000 selveiere i januar til august (snitt 2019 til 2026), mot 6,4 i Nordland og 10,8 i Finnmark. Rangkorrelasjonen over 15 fylker er −0,78. Det er samvariasjon, ikke årsak, men det passer med at boligprisene og muligheten til å selge betyr mer for tvangssalg enn renten.
Tvangssalgene kommer år etter renten
Tvangssalg og konkurser har historisk ikke fulgt renten direkte. I den nasjonale modellen for 2001 til 2025 er det ledigheten og boligprisveksten som driver tvangssalgene. Når prisene stiger, kan de fleste med betalingsproblemer selge i fritt salg før det blir tvangssalg. Derfor gir raskere nedgang, Norges Banks bane og høyere lenger nesten like mange tvangssalg i 2028, rundt 1 200, 1 220 og 1 250. I stress, der boligprisene faller 5,2 prosent over to år og ledigheten stiger til 6,7 prosent, blir det 26 prosent flere tvangssalg enn med Norges Banks bane og 47 prosent flere foretakskonkurser.
Fylkene viser at toppen ofte kommer senere. I et panel for 11 regioner i 2010 til 2025 har et fall i sysselsettingsandelen på 1 prosentpoeng gått sammen med rundt 15 prosent flere tvangssalg tre til fem år senere. Mønsteret holder med statistiske metoder laget for få grupper (wild cluster bootstrap p = 0,008, strengeste test p = 0,05) og når vi måler tvangssalgene mot boligbestanden. I Rogaland steg tvangssalgene 92 prosent fra 2014 til 2018, mens de falt 3 prosent i landet samlet. Modellen, estimert uten Rogalands år fra 2015, ga 427 tvangssalg i 2016 til 2020 mot 420 faktiske.
For banene betyr det at 2028-tallene ikke viser toppen. Stress gir rundt 42 prosent flere tvangssalg enn Norges Banks bane i 2031. Med 7 prosent boliglånsrente blir det rundt 22 prosent flere, og med 9 prosent rundt 75 prosent (80 prosent av simuleringene: 45 til 110).

På kort sikt peker de tinglyste dataene mot et om lag uendret til noe lavere nivå. Vedtakene om tvangssalg var 8 prosent flere i januar til august enn året før, men en regresjon på vedtakene gir rundt 950 gjennomførte tvangssalg i tolvmånedersperioden fram til februar 2027 (80 prosent: 860 til 1 120), mot 1 015 nå. Utleggsforretningene har ligget 6 til 15 måneder foran tvangssalgene. De tinglyste dataene gir dermed tidligere signaler enn den offisielle statistikken.
Egenkapitalen er tynnest hos de ferskeste kjøperne
Hvor stort prisfall tåler en kjøper som lånte forskriftens maksimum? Regnet fra prisnivået i første halvår 2026 tåler kjøperne fra 2019 et fall på 38 prosent før egenkapitalen er borte. For kjøperne fra 2025 er det 14 prosent, og for kjøperne fra 2026 10 prosent, fordi grensen for belåning ble hevet fra 85 til 90 prosent fra 2025. Et fall på 20 prosent sletter på landsbasis egenkapitalen for kjøperne fra 2025 og 2026 som lånte mer enn 80 til 83 prosent. De to årgangene har 272 000 tinglyste frie salg, 14 prosent av alle frie salg siden 2015.

Finanstilsynets boliglånsundersøkelse for 2025 fant at lånene forskjøv seg tydelig opp mot den nye grensen. Regionalt er bildet blandet. I Trondheim, Innlandet, Trøndelag utenfor Trondheim og regionen Østfold, Buskerud, Vestfold og Telemark tåler også lån på grensen fra enkelte av årene 2022 til 2024 mindre enn 20 prosent fall.
Stagflasjon: når dieselen holder prisveksten oppe
En høyere rente demper prisveksten ved å dempe etterspørselen. Svikter tilbudet, hjelper renten lite på selve prisen. Diesel er et aktuelt eksempel. Stramheten i 2026 sitter i raffineriene, ikke bare i oljen: 17. august passerte prisforskjellen mellom diesel og råolje på den amerikanske Gulfkysten 100 dollar fatet for første gang, og lagrene av mellomdestillater i USA var de laveste siden 2005. Når raffinerikapasiteten er flaskehalsen, kan dieselprisen holde seg høy selv om oljeprisen faller.
Norge er mer utsatt enn oljeproduksjonen skulle tilsi. Mongstad er det eneste raffineriet etter at Slagentangen stengte i 2021, og kan dekke rundt 40 prosent av dieselforbruket. I et normalår importeres rundt 80 prosent av dieselen, og drivstofflagrene tilsvarer om lag 20 dager, mot 90 dager i Sverige og Finland. Som oljeeksportør får Norge vanligvis en buffer når oljeprisen stiger, men en ren raffineriflaskehals gir høyere dieselpris uten tilsvarende høyere oljeinntekter.

Drivstoff veier 1,46 prosent i KPI. En økning i drivstoffprisene på 34 og 57 prosent, som i de to banene, gir bare 0,5 og 0,8 prosentpoeng direkte i KPI. Skal prisveksten bli 5 og 7 prosent i 2027, må den spre seg til transport, mat, lønn og krone. Det er en slik spiral banene forutsetter, og det er i en slik situasjon sentralbanker hever renten selv om renten ikke gjør noe med dieselmangelen.
| 2028 | Norges Banks bane | Boliglånsrente 7 % | Boliglånsrente 9 % |
|---|---|---|---|
| Boliglånsrente | 5,4 % | 7,0 % | 9,0 % |
| Prisvekst | 2,4 % | 4,5 % | 6,5 % |
| Realrente etter skatt | 1,8 % | 1,0 % | 0,5 % |
| Ekstra renteutgifter mot Norges Banks bane, før skatt | 0 mrd. kr | 88 mrd. kr | 193 mrd. kr |
| Husholdninger med renteutgifter over 20 % av inntekten | 218 000 | 386 000 | 753 000 |
| Tinglyste tvangssalg, median | 1 220 | 1 350 | 1 670 |
Realrenten etter skatt blir lavere enn med Norges Banks bane, fordi høy prisvekst krymper gjelden i reelle kroner. Det som strammer, er den nominelle renteregningen og stresstesten. Utlånsforskriften krever at låntakeren tåler en renteøkning på 3 prosentpoeng, men minst en rente på 7 prosent, og til og med 2022 var kravet 5 prosentpoeng. Beregnet fra snittrenten på nye boliglån ble bare 2021-årgangen testet for en lavere rente enn 7 prosent (6,8 prosent). Alle årgangene fra 2016 til 2026 ble testet for en lavere rente enn 9 prosent. Testen gjelder hver enkelt låntaker, og mange låner mindre enn de kan, så dette sier hvilke årganger som har minst margin, ikke hvor mange som får problemer.
For boligprisene avhenger utfallet av hva som styrer kjøperne. Ser de på kontantstrømmen, faller prisene nominelt rundt 15 prosent i 9-prosentbanen, og egenkapitalen slettes for kjøperne fra 2025 og 2026 som lånte på forskriftens grense. Ser de på realrenten, stiger prisene nominelt rundt 3 prosent, men faller fortsatt rundt 9 prosent realt. Med 7 prosent stiger prisene nominelt 6 til 16 prosent og endres realt mellom −3 og +6 prosent. Høy prisvekst beskytter egenkapitalen i kroner, men ikke kjøpekraften.
Risiko og forbehold
Modellen for tvangssalg er bare om lag 7 prosent treffsikrere enn å anta samme antall som året før, og de rullerende prognosene lå 18 til 31 prosent for høyt i 2023 og 2024. Forskjellen mellom banene er mer robust enn nivået. Halene kan være tykkere enn modellene viser: i 2008 til 2010 steg tvangssalgene 76 prosent i SSBs statistikk og ble mer enn doblet i de tinglyste dataene med bare 1,1 prosentpoeng høyere ledighet. Ledighetsforløpet i stress- og stagflasjonsbanene er våre egne forutsetninger, og ledigheten er den viktigste enkeltdriveren for tvangssalg i modellene. En boliglånsrente på 9 prosent ligger utenfor dataene modellene er estimert på, så tallene viser retning og størrelsesorden. Virkningen av dyrere diesel på byggekostnader, distrikter og næringer er beskrevet, ikke modellert.
Hva det betyr
Boligutviklere
Regn forhåndssalg mot stressbanen, og for store prosjekter også mot en boliglånsrente på 7 til 9 prosent. Kostnader med høy dieselandel, som grunnarbeid og massetransport, bør ha prisregulering eller buffer i kontraktene. Maskiner og transport utgjør 26 prosent av SSBs byggekostnadsindeks for veganlegg.
Långivere og investorer
Den tynneste bufferen har kjøperne fra 2025 og 2026 med belåning over rundt 80 prosent. Porteføljer med mange slike lån bør testes mot et prisfall på 20 prosent og mot høyere levekostnader. Siden tvangssalgene i panelet har økt mest tre til fem år etter et fall i sysselsettingen, bør tapsanslag for et stressår dekke flere år. Sikkerhet utenfor de store byområdene bør testes på pris og salgstid, ikke bare på betjeningsevne. KPI-regulerte leiekontrakter beskytter inntektene nominelt, men høyere avkastningskrav trekker verdiene ned.
Kommuner og rådgivere
Den største økningen i tvangssalg hittil i 2026 er i Innlandet, Østfold, Nordland og Telemark. Følg utlegg og vedtak om tvangssalg per kommune der. Kommuner med lange avstander og mye pendling merker dieselprisen først.
Oppsiden
Norges Banks bane og markedsprisingen ligger godt under stress- og stagflasjonsbanene. Igangsettingen var i 2024 den laveste siden minst 2000 (18 679 boliger), og det kan gi et lite tilbud av nye boliger når renten etter hvert faller. Olje- og gassinntektene og en sterkere krone gir Norge buffere som land uten petroleum ikke har, og høy prisvekst reduserer gjelden i reelle kroner over tid.
Signaler vi følger
| Indikator | Siste måling | Varselgrense |
|---|---|---|
| Vedtak om tvangssalg hittil i år, tinglyst | +8,0 % | over +15 % |
| Nye pant hittil i år, tinglyst | −4,8 % | under −7 % |
| AKU-ledighet, sesongjustert | 4,6 % | over 5,3 % |
| Dieselpris, månedssnitt | 21,48 kr (aug., med avgiftskutt) | over 30 kr i flere måneder (7 %), over 35 kr (9 %) |
| KPI-JAE, tolv måneder | 3,0 % (aug.) | over 4 % (7 %), over 5 % (9 %) |
| Styringsrenten | 4,50 % | over 5,5 % (7 %), over 7 % (9 %) |
Om analysen
De tinglyste tallene er opplysninger til og med 25.09.2026, bearbeidet av Easy Eiendom/TerraGIS og vist bare som aggregater. Øvrige kilder: Norges Bank (Pengepolitisk rapport 3/26, rentebeslutningen i september 2026 og nullkupongrenter for statspapirer), SSB (05940, 06265, 06445, 06726, 07164, 07200, 07218, 07221, 07459, 08517, 08728, 09654, 10748, 13760 og 14724), Finanstilsynet (Boliglånsundersøkelsen 2025), utlånsforskriften § 5, Barth og Fjære-Lindkjenn (NMBU 2025), RBN Energy, TU, YS og NRK om drivstoffberedskap, Drivkraft Norge og dieselpris.no. Usikkerheten er beregnet med 20 000 simuleringer per modell, med trekk av koeffisienter og modellenes faktiske bom. Intervallene dekker ikke usikkerheten i rentebanene og forutsetningene.
Tallene og figurene bak analysen kan utforskes interaktivt på Markedspuls, der dere selv velger rentebane.
De tinglyste opplysningene kommer fra et privat register drevet av Easy Eiendom/TerraGIS. Registeret er ikke Kartverkets offisielle register eller matrikkelen.